Optimiser sa retraite tout en réduisant ses impôts : le rachat dans la caisse de pension séduit de plus en plus d’assurés. Pourtant, ce mécanisme reste encore mal compris. Avec les évolutions récentes liées au pilier 3A, de nouvelles perspectives s’ouvrent en matière de prévoyance.
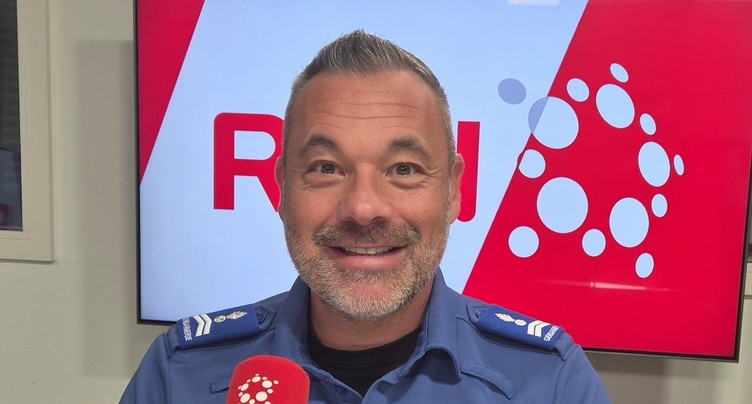
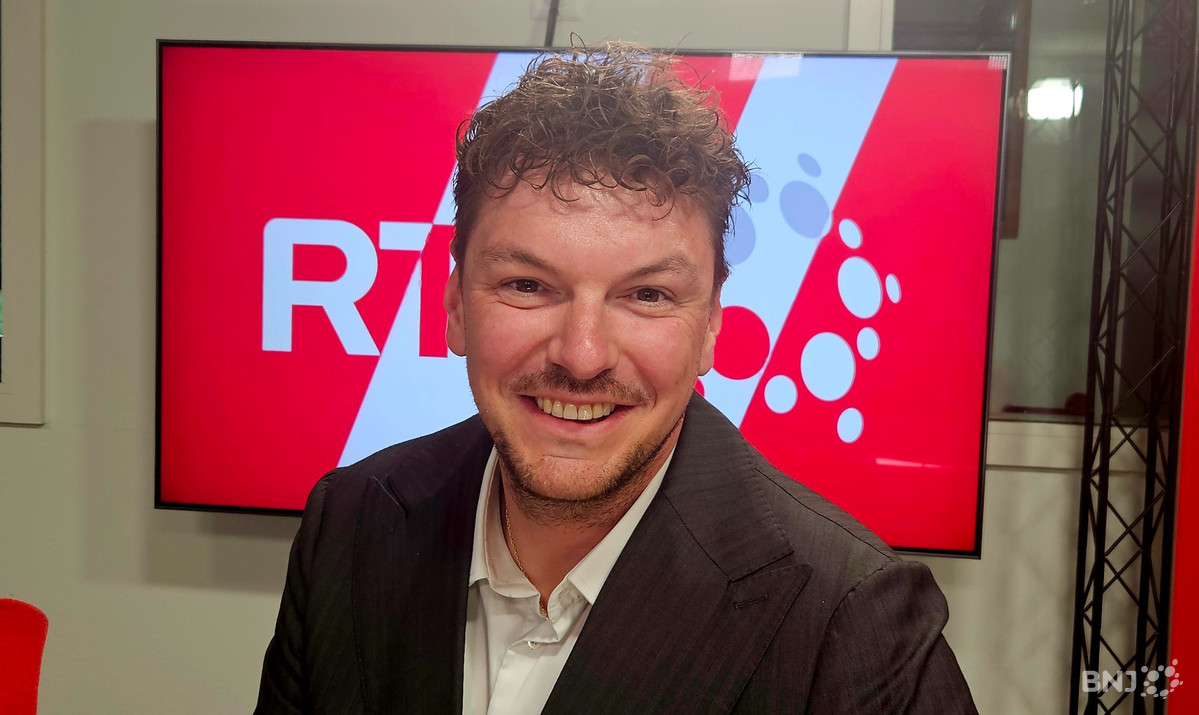 Bastien Victor Maire, directeur chez Neuchâtel Assurances, dans « La Matinale ».
Souvent perçu comme complexe, le rachat dans la caisse de pension (LPP) est pourtant un outil accessible à de nombreux assurés. Il permet de combler des lacunes de prévoyance, par exemple après une interruption de carrière, un passage à temps partiel ou un divorce. Mais au-delà de l’aspect retraite, ce mécanisme présente aussi un avantage fiscal non négligeable : les montants versés peuvent être déduits du revenu imposable. « C’est une forme d’optimisation légale, qui permet à la fois de renforcer sa couverture et de réduire sa charge fiscale », explique Bastien Victor Maire, expert en assurance. Une opportunité intéressante, à condition de bien comprendre les règles et les conditions d’accès.
Depuis 2025, de nouvelles possibilités liées au pilier 3A viennent compléter cet arsenal de prévoyance. Ces évolutions offrent davantage de flexibilité aux assurés, qui peuvent désormais affiner leur stratégie entre rachat LPP et épargne individuelle. Mais attention : ces choix doivent être réfléchis en fonction de sa situation personnelle, de ses objectifs et de son horizon de retraite. Car si les avantages sont réels, certaines erreurs — comme un rachat mal planifié ou effectué trop tard — peuvent en limiter les bénéfices. D’où l’importance de s’informer et, si nécessaire, de se faire accompagner.
Au final, la prévoyance ne se résume pas à une obligation administrative : elle peut devenir un véritable outil de gestion financière. Bien utilisé, le rachat LPP permet d’anticiper l’avenir tout en optimisant le présent. Encore faut-il savoir quand, et comment agir. /rde
 Partager